Las jubilaciones pierden poder adquisitivo y el bono de $70 mil profundiza el deterioro

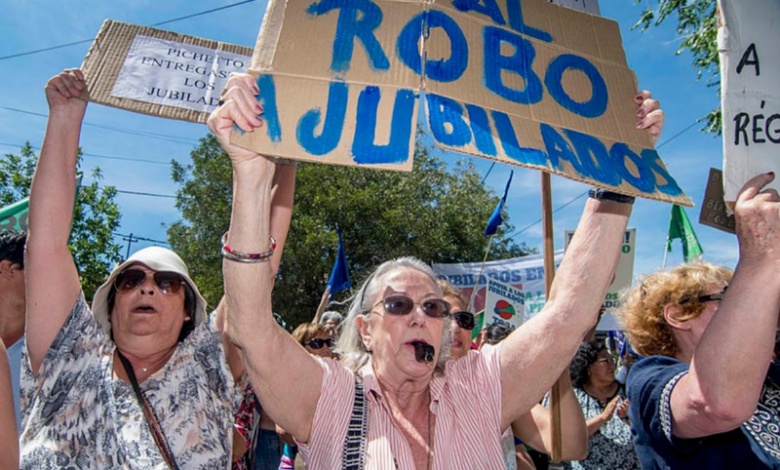
La pérdida del poder adquisitivo de las jubilaciones continúa siendo uno de los principales problemas del sistema previsional argentino.
Un nuevo informe del Observatorio de la Deuda Social Argentina (Odsa), dependiente de la Universidad Católica Argentina (UCA), reveló que tanto los haberes mínimos como los máximos experimentaron un deterioro significativo en términos reales, mientras que el congelamiento del bono compensatorio de $70 mil redujo progresivamente su capacidad para proteger los ingresos de los adultos mayores frente a la inflación.
El documento, titulado Haberes jubilatorios: menos distancia entre el máximo y el mínimo, con ambos en caída, fue elaborado por los investigadores Eduardo Donza y Fernando Gallegos Piderit y forma parte de la serie de divulgación Jubilaciones y poder de compra, publicada en noviembre de 2026.
Entre sus principales conclusiones, el trabajo señala que la distancia entre las jubilaciones más altas y las más bajas se redujo durante los últimos años.
Sin embargo, lejos de representar una mejora distributiva, este fenómeno responde a que los haberes máximos sufrieron una pérdida de poder adquisitivo todavía mayor que la registrada entre quienes perciben la jubilación mínima.
El estudio también advierte sobre un creciente distanciamiento entre los salarios de los trabajadores activos y las prestaciones que reciben quienes se jubilan, una tendencia que afecta especialmente a las personas que durante su vida laboral percibieron remuneraciones más elevadas.
Pérdida de un
4,7% en un año
De acuerdo con los datos relevados por el Odsa, en octubre de 2026 el haber jubilatorio mínimo se ubicó en $435.749, al que se sumaron los $70 mil correspondientes al bono compensatorio.
De esta manera, el ingreso total de quienes percibieron la prestación mínima alcanzó los $505.749.
Sin embargo, el aumento nominal de las prestaciones no se tradujo en una recuperación equivalente de su capacidad de compra. El informe establece que, durante los últimos doce meses, la jubilación mínima con bono acumuló una pérdida real del 4,7%.
Para dimensionar el deterioro, los investigadores compararon el ingreso actual con los valores registrados en 2018, último año considerado en el estudio como referencia previa a la aplicación de bonos compensatorios. Según ese cálculo, el poder adquisitivo de la jubilación mínima con bono representa actualmente apenas el 78% del promedio anual de aquel período.
Esto significa que, incluso incorporando el refuerzo extraordinario, los jubilados que cobran la mínima disponen de una capacidad de compra considerablemente inferior a la que tenían ocho años atrás.
La situación resulta particularmente preocupante porque el bono, concebido como un instrumento para complementar los ingresos más bajos, permanece congelado en $70.000 desde marzo de 2024. En consecuencia, mientras los precios continúan aumentando, su contribución efectiva al ingreso jubilatorio se reduce mes a mes.
Un bono cada
vez menos
Uno de los aspectos centrales del informe es el análisis del progresivo deterioro del bono compensatorio, cuyo monto no está alcanzado por la fórmula de movilidad jubilatoria.
Desde abril de 2024, las jubilaciones se actualizan mensualmente de acuerdo con la variación del Índice de Precios al Consumidor (IPC) correspondiente a dos meses anteriores. Este mecanismo permite acompañar parcialmente la evolución de los precios, aunque mantiene un rezago que puede afectar el poder adquisitivo cuando la inflación se acelera.
El bono, en cambio, permanece fijo, por lo que pierde participación dentro del ingreso total que perciben los beneficiarios de la jubilación mínima.
En marzo de 2024, los $70.000 representaban el 34,2% del monto total recibido por un jubilado de la mínima. En octubre de 2025, esa participación había descendido al 17,7%, mientras que en octubre de este año se redujo al 13,8%.
En poco más de dos años y medio, el peso relativo del refuerzo cayó 20,4 puntos porcentuales.
Los investigadores sostienen que esta evolución demuestra cómo el congelamiento de una suma fija termina debilitando su función compensatoria, aun cuando el haber básico continúe recibiendo actualizaciones mensuales.
El informe incorpora además una simulación que permite dimensionar el impacto de esta decisión. Si el bono de $70.000 se hubiera actualizado siguiendo la evolución del IPC, en octubre de 2026 habría alcanzado los $201.591.
En ese escenario, la jubilación mínima total se habría ubicado en $637.340, en lugar de los $505.749 efectivamente percibidos.
La diferencia asciende a $131.591 mensuales, una cifra que representa aproximadamente el 26% del ingreso que actualmente recibe un jubilado de la mínima con el bono congelado.
 Avances y retrocesos
El análisis de la UCA también reconstruye la evolución de los haberes jubilatorios durante las últimas dos décadas y permite identificar períodos de recuperación económica seguidos por etapas de deterioro persistente.
Entre 2002 y 2013, en un contexto de recuperación posterior a la crisis de 2001, el promedio anual de la jubilación mínima pasó de $296.168 a $802.099, expresados en valores constantes utilizados por el estudio.
Ese incremento representó una mejora real cercana al 170% y constituyó uno de los períodos de mayor recuperación del ingreso previsional dentro de la serie analizada.
Sin embargo, a partir de 2013 comenzó una trayectoria descendente que, con fluctuaciones, se extendió hasta 2026. Según los investigadores, entre el promedio de 2013 y octubre de este año, el valor real de la jubilación mínima sin bono cayó aproximadamente un 46%. Si se incorpora el refuerzo compensatorio, la pérdida se ubica alrededor del 37%.
El momento más crítico de esta trayectoria se registró en febrero de 2024, cuando la jubilación mínima alcanzó uno de sus niveles más bajos de poder adquisitivo.
En aquel momento, el haber sin bono equivalía a $274.051 y el ingreso con bono a $416.633, expresados en los valores constantes empleados por el informe para esa comparación. Esas cifras representaban caídas del 66% y del 48%, respectivamente, frente al promedio de 2013.
Aunque posteriormente se produjo una recuperación parcial, el estudio señala que los haberes no consiguieron regresar a sus niveles históricos más elevados.
Los máximos retrocedieron
El deterioro no se limitó a quienes perciben las jubilaciones más bajas. Por el contrario, el informe identifica una caída particularmente pronunciada en el poder adquisitivo de los haberes máximos. Entre diciembre de 2019 y julio de 2026, estas prestaciones acumularon una pérdida real del 36,6%, según los cálculos del Observatorio.
El trabajo identifica un momento especialmente crítico entre diciembre de 2023 y febrero de 2024, cuando se produjo una fuerte reducción del valor real de las jubilaciones más elevadas.
Los investigadores atribuyen ese comportamiento a la combinación de tres factores: la devaluación de diciembre de 2023 y el posterior salto inflacionario, el rezago de la fórmula de movilidad establecida por la Ley 27.609 y la ausencia de un bono compensatorio para quienes percibían los haberes máximos.
La fórmula vigente hasta entonces contemplaba actualizaciones trimestrales calculadas sobre indicadores de recaudación y salarios de períodos anteriores, lo que generaba demoras para trasladar los aumentos a las prestaciones.
Posteriormente, con la implementación del esquema de actualización mensual por inflación mediante el DNU 274/2024, los haberes máximos consiguieron estabilizarse y recuperar una parte de lo perdido.
No obstante, esa recomposición resultó insuficiente para revertir el deterioro acumulado durante los años anteriores.
No significa una mejora
Como consecuencia de estas trayectorias, la diferencia entre los haberes máximos y mínimos se redujo, dando lugar a lo que los investigadores describen como un leve «achatamiento» de la pirámide previsional.
En diciembre de 2019, la jubilación máxima equivalía a 7,3 haberes mínimos sin bono. En julio de 2026, esa relación había descendido a 6,7.
La reducción de la brecha podría interpretarse, a primera vista, como una distribución más equilibrada de las prestaciones.
Sin embargo, el Observatorio advierte que el fenómeno no responde a una mejora de los ingresos más bajos, sino al deterioro más pronunciado de los haberes superiores.
En otras palabras, las diferencias entre jubilados se acortaron porque quienes percibían las prestaciones más elevadas perdieron proporcionalmente más poder adquisitivo.
Esta evolución refleja un problema estructural del sistema previsional, vinculado con la capacidad de las prestaciones para conservar su valor a lo largo del tiempo y mantener una relación razonable con los aportes realizados durante la vida laboral.
En sus conclusiones, el Observatorio de la Deuda Social Argentina identifica tres tendencias principales: la pérdida sistemática del poder de compra de la jubilación mínima, agravada por el congelamiento del bono; el deterioro acumulado de los haberes máximos; y la creciente distancia entre los salarios de los trabajadores activos y las prestaciones previsionales.
Source link