
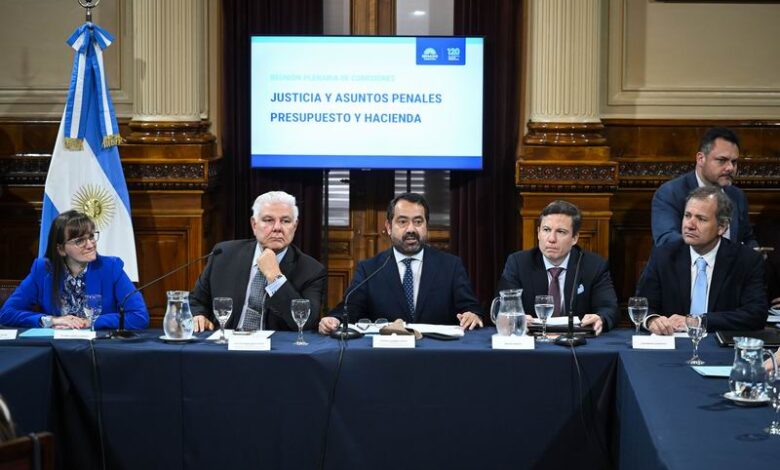
Las comisiones de Justicia y Asuntos Penales y de Presupuesto y Hacienda del Senado de la Nación avanzaron con el tratamiento del proyecto de ley en revisión denominado «Inocencia Fiscal II», impulsado por el Poder Ejecutivo Nacional. El plenario estuvo encabezado por los senadores Gonzalo Guzmán Coraita, de La Libertad Avanza, presidente de la Comisión de Justicia y Asuntos Penales, y Agustín Monteverde, también de La Libertad Avanza, titular de la Comisión de Presupuesto y Hacienda.
Durante el encuentro se analizaron las modificaciones propuestas a distintas normas vinculadas con el régimen tributario, entre ellas las Leyes 11.683 y 27.799, relacionadas con la modalidad simplificada de declaración jurada del Impuesto a las Ganancias y la prescripción tributaria, además de la Ley 25.191, referida al régimen sancionatorio.
La iniciativa propone una reforma sobre el Régimen Simplificado del Impuesto a las Ganancias y sobre la Ley de Procedimiento Tributario. De acuerdo con los fundamentos del proyecto, los cambios buscan fortalecer la seguridad jurídica de los contribuyentes, reducir las obligaciones de información y establecer un marco de mayor previsibilidad para el cumplimiento de las obligaciones fiscales. La propuesta también plantea modificaciones en los procedimientos vinculados con la fiscalización y en las condiciones bajo las cuales los contribuyentes deben acreditar determinadas situaciones ante la autoridad tributaria.
Entre los objetivos expresados en los fundamentos de la iniciativa figura también el de favorecer la formalización de la economía. El proyecto plantea, en ese marco, establecer mayores certezas respecto del alcance de las obligaciones de los contribuyentes y de los procedimientos de fiscalización. La iniciativa incorpora además un esquema orientado a facilitar la re-monetización de tenencias de moneda extranjera en el mercado local, mediante modificaciones destinadas a brindar mayor previsibilidad sobre el tratamiento de determinadas situaciones fiscales.
El tratamiento parlamentario incluyó la participación de especialistas convocados para analizar los alcances técnicos de la reforma. Durante la reunión expusieron Martín Caranta, contador especializado en Derecho Tributario y miembro de la International Fiscal Association, y Juan Martín Jovanovich, abogado especializado en la misma materia y miembro fundador de la Academia Internacional de Derecho Aduanero. Ambos presentaron consideraciones sobre las modificaciones previstas y respondieron consultas formuladas por los senadores que participaron del plenario.
CAMBIOS EN LA RELACIÓN FISCO-CONTRIBUYENTE
Caranta recomendó la aprobación de la iniciativa y sostuvo que «porque los cambios representan una mejora concreta y medible». El especialista consideró que el Régimen de Declaración Jurada Simplificada constituye una herramienta positiva y señaló que ese aspecto no se encontraba en discusión durante el análisis. Al referirse específicamente a la reforma tributaria en tratamiento, destacó la dimensión que, a su criterio, tienen las modificaciones planteadas sobre el vínculo entre los contribuyentes y la administración tributaria.
«no es una ley tributaria más, es realmente un cambio de paradigma en la relación fisco-contribuyente», afirmó el especialista.
Caranta también sostuvo que «el sistema deja de actuar con prejuicios y castigos, ahora se invierte esa lógica, se establece un régimen de confianza e incentivos».
Por su parte, Jovanovich explicó que la propuesta no modifica el principio de capacidad contributiva. En ese sentido, sostuvo que «no existe una afectación del principio de capacidad contributiva». El abogado también señaló que la iniciativa modifica los mecanismos mediante los cuales los contribuyentes presentan la declaración y reduce la cantidad de información que deben incorporar, con el propósito de facilitar el cumplimiento de las obligaciones previstas por el régimen tributario.
Jovanovich indicó además que el proyecto «modifica la forma de presentar la Declaración, simplifica la información que el fisco pide incluir en ella, lo que facilita el cumplimiento».
Según explicó durante la reunión, la reforma contempla una modificación en el procedimiento de presentación de la información fiscal y amplía el universo de sujetos que pueden acceder al mecanismo simplificado. En ese marco, agregó que la propuesta «incorpora un universo de contribuyentes que estaban excluidos».
Régimen simplificado
Entre los aspectos centrales del proyecto se encuentra la eliminación de los actuales límites patrimoniales y de facturación establecidos para acceder al régimen simplificado. La propuesta modifica de ese modo las condiciones de ingreso al mecanismo y amplía el universo potencial de contribuyentes alcanzados. Al mismo tiempo, establece determinadas exclusiones, entre las que se encuentran los funcionarios públicos y los grandes contribuyentes, quienes quedarían fuera de este régimen.
La iniciativa también incorpora una nueva definición del concepto de «discrepancia significativa».
Para determinar cuándo existe una diferencia relevante entre la información considerada por el sistema tributario, el proyecto establece un umbral de tolerancia equivalente al 15 por ciento sobre el impuesto determinado. La modificación fija de esta manera un parámetro específico para el tratamiento de las diferencias detectadas en el marco de los procedimientos vinculados con el régimen simplificado.
De acuerdo con la propuesta, cuando la diferencia supere ese umbral corresponderá a la Agencia de Recaudación y Control Aduanero acreditar la existencia de la discrepancia. La modificación establece así un criterio específico respecto de la responsabilidad de acreditar los hechos que fundamenten una observación tributaria.
Este punto fue abordado durante la exposición de los especialistas, en particular en relación con las facultades de fiscalización y con las reglas aplicables a la acreditación de los hechos considerados relevantes por la administración.
Jovanovich sostuvo sobre este aspecto que la iniciativa «no limita la facultad de fiscalización, sino que restablece el principio de que quien alega un hecho debe probarlo. El principio normal del procedimiento Civil y Comercial, es decir elimina la inversión de la carga que tienen las presunciones».
Regularización y blanqueo
El proyecto contempla además un mecanismo de regularización destinado a los contribuyentes que sean objeto de observaciones. La propuesta establece un plazo de 15 días hábiles para subsanar las diferencias detectadas y conservar los beneficios correspondientes al denominado bloqueo fiscal. La posibilidad de mantener esos beneficios queda vinculada a que la regularización se concrete dentro de las condiciones y plazos establecidos por la iniciativa.
El mecanismo de regularización previsto incorpora también una fecha límite específica.
Según el proyecto, las diferencias deberán ser subsanadas antes del 31 de diciembre de 2027 para que los contribuyentes puedan mantener los beneficios correspondientes al bloqueo fiscal. De esta manera, la iniciativa fija tanto un plazo operativo de 15 días hábiles para corregir las observaciones como una fecha límite general para acceder a las condiciones previstas en el régimen.
Las modificaciones sobre el bloqueo fiscal forman parte del conjunto de disposiciones destinadas a establecer nuevas reglas para el cumplimiento de las obligaciones tributarias. El proyecto vincula la posibilidad de conservar determinados beneficios con la regularización de las diferencias observadas dentro de los plazos establecidos.
Source link